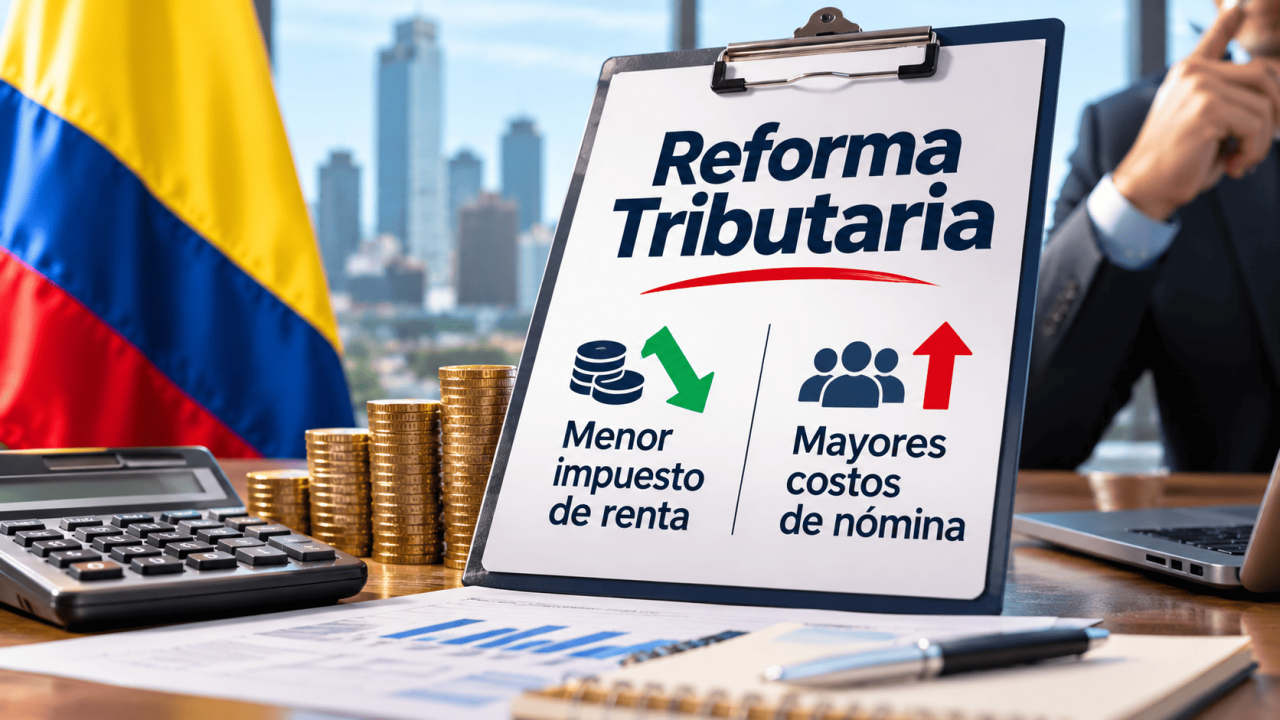
El proyecto de Ley de Rescate Económico plantea reducir gradualmente el impuesto de renta empresarial del 35 % al 31 %, pero también modificaría los beneficios sobre aportes a salud, Sena e ICBF. La iniciativa abre un debate sobre sus efectos en la inversión, la contratación y la generación de empleo formal.
Las empresas colombianas podrían enfrentar importantes cambios en sus obligaciones tributarias y laborales a partir de 2027. El Gobierno nacional presentó ante el Congreso el proyecto de Ley de Rescate Económico, una iniciativa que busca fortalecer las finanzas públicas mediante ajustes al gasto estatal, modificaciones tributarias y nuevas condiciones para los aportes a la seguridad social. Entre sus principales propuestas se encuentra una reducción del impuesto de renta para las sociedades, acompañada de mayores costos asociados a la contratación de trabajadores.
La iniciativa, radicada el 29 de octubre de 2026, contempla que la tarifa general del impuesto de renta empresarial pase del 35 % actual al 33 % en 2027 y posteriormente al 31 % desde 2028. Esta reducción busca mejorar las condiciones para la inversión privada, aumentar la competitividad y favorecer el crecimiento de las compañías. Sin embargo, el proyecto también modifica algunas exoneraciones que actualmente permiten a los empleadores disminuir los costos de su nómina.
¿Cómo cambiaría el impuesto de renta para las empresas?
Uno de los componentes centrales de la propuesta es la reducción gradual de cuatro puntos porcentuales en la tarifa general del impuesto de renta para las sociedades. De aprobarse, las compañías que actualmente tributan al 35 % pasarían a pagar el 33 % durante el año gravable 2027 y el 31 % a partir de 2028.
Según las estimaciones presentadas alrededor del proyecto, esta disminución representaría un alivio tributario cercano a los cuatro billones de pesos durante el primer año. El objetivo del Gobierno es que una menor carga sobre las utilidades empresariales facilite la reinversión de recursos, el desarrollo de nuevos proyectos y la expansión de las actividades productivas.
No obstante, el tratamiento no sería igual para todos los sectores. Las entidades financieras y aseguradoras que cumplan las condiciones establecidas en el articulado continuarían sujetas a una sobretasa de cinco puntos porcentuales hasta 2030. Esto significa que sus tarifas podrían mantenerse por encima de la tasa general aplicable a otras sociedades.
La propuesta también contempla un tratamiento especial para grandes grupos multinacionales y la creación de mecanismos destinados a incentivar inversiones de gran escala en sectores estratégicos de la economía nacional.
Los costos de contratación podrían aumentar para algunas compañías
Aunque la reducción del impuesto de renta representa un beneficio para las empresas que generan utilidades gravables, uno de los puntos que más discusión ha generado es el cambio en las exoneraciones de aportes a la seguridad social y parafiscales.
Actualmente, determinadas sociedades que cumplen los requisitos legales están exoneradas de realizar aportes patronales a salud, al Servicio Nacional de Aprendizaje (Sena) y al Instituto Colombiano de Bienestar Familiar (ICBF) por trabajadores que devengan menos de diez salarios mínimos mensuales.
El proyecto propone reducir ese beneficio y mantenerlo plenamente para los trabajadores que reciban hasta dos salarios mínimos. Para los empleados que ganen más de esa cantidad, las compañías comenzarían a asumir aportes adicionales, dependiendo del rango salarial.
En el caso de trabajadores que devenguen más de tres y menos de diez salarios mínimos, las empresas que actualmente cuentan con la exoneración podrían pasar a pagar la totalidad de los aportes correspondientes: 8,5 % a salud, 2 % al Sena y 3 % al ICBF. Esto representaría un costo adicional equivalente al 13,5 % del ingreso base de cotización por cada trabajador afectado.
Por ejemplo, una empresa con varios empleados que reciban cuatro salarios mínimos tendría que destinar más recursos mensuales al cumplimiento de estas obligaciones. El impacto sería especialmente relevante para compañías con una proporción importante de trabajadores en los rangos salariales que perderían la exoneración.
Las estimaciones del proyecto señalan que los cambios en estos aportes podrían representar alrededor de 12 billones de pesos adicionales para las empresas durante 2027, una cifra superior al alivio inicial previsto por la reducción del impuesto de renta.
Inversión, empleo y estabilidad empresarial: los otros puntos de la reforma
La iniciativa también contempla la creación del Régimen Único para Generar Estabilidad Empresarial (RUGE), un mecanismo dirigido a incentivar grandes inversiones en sectores como infraestructura, industria, tecnología y agroindustria.
Este régimen ofrecería tarifas especiales de renta del 20 % para determinados proyectos que comiencen en 2027 y 2028, así como beneficios tributarios y condiciones de estabilidad jurídica durante un periodo de hasta 16 años. El acceso estaría condicionado al cumplimiento de requisitos de inversión, generación de empleo y otras obligaciones establecidas en el proyecto.
El Gobierno sostiene que estas medidas permitirían atraer capital y fortalecer la actividad productiva. Sin embargo, los cambios relacionados con la nómina generan interrogantes sobre el costo de crear y mantener empleos formales, especialmente en empresas pequeñas y medianas que dependen de una estructura de personal relativamente amplia.
El impacto final dependerá de las características de cada compañía. Las empresas con mayores utilidades y estructuras de nómina reducidas podrían beneficiarse más de la disminución del impuesto de renta, mientras que aquellas con numerosos trabajadores en los rangos salariales afectados podrían experimentar un incremento considerable en sus gastos operativos.
También será importante evaluar cómo se relacionan estas modificaciones con los cambios propuestos en los aportes a salud de trabajadores dependientes e independientes, así como con otras medidas tributarias incluidas en el proyecto.
Por ahora, la Ley de Rescate Económico deberá surtir su trámite en el Congreso de la República, donde podrán introducirse modificaciones a las tarifas, los beneficios y las condiciones inicialmente planteadas.
La discusión será determinante para definir el equilibrio entre dos objetivos económicos: reducir las cargas tributarias sobre las utilidades empresariales y garantizar los recursos destinados a la seguridad social y a las finanzas públicas. Hasta que el proyecto sea aprobado y sancionado, las modificaciones continuarán siendo propuestas y no obligaciones vigentes para las empresas colombianas.