Solicitar una tarjeta de crédito sin cuota de manejo significa acceder a un medio de financiación sin tener que asumir ese cobro periódico por la administración del producto, siempre que se cumplan las condiciones establecidas por la entidad. Hoy, además, este proceso puede realizarse desde canales digitales, sin necesidad de desplazarse hasta una oficina. Para quienes vivimos en la Costa Caribe, donde las compras, los viajes y los gastos familiares hacen parte de la planificación mensual, conocer estas alternativas puede ayudar a organizar mejor el presupuesto. Por eso, antes de elegir, conviene revisar las opciones de tarjetas de crédito sin cuota de manejo y entender qué condiciones acompañan cada producto.
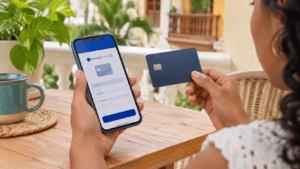
La posibilidad de solicitar una tarjeta desde internet también representa un cambio en la manera de acceder a estos servicios financieros. Banco Finandina, por ejemplo, ofrece tarjetas de crédito digitales y alternativas con exoneración de cuota de manejo. Sin embargo, como usuarios debemos tener presente que no pagar este concepto no significa que todos los servicios asociados sean gratuitos. La clave está en conocer las condiciones antes de aceptar.
¿Qué cobra una tarjeta de crédito además de la cuota de manejo?
Uno de los errores más frecuentes al elegir una tarjeta es concentrarse únicamente en el valor de la cuota de manejo. Aunque eliminar ese cobro puede representar un ahorro, existen otros conceptos que debemos revisar para conocer cuánto nos puede costar realmente utilizar el crédito.
Tasa de interés: es uno de los aspectos más importantes. Cuando realizamos una compra con tarjeta y diferimos el pago a varias cuotas, podemos generar intereses sobre el saldo financiado. Por eso, debemos revisar la tasa efectiva anual (E.A.) vigente, las condiciones de financiación y la forma en que se liquidan los intereses. No es lo mismo pagar una compra en una sola cuota que extenderla durante varios meses.
Avances de efectivo: algunas tarjetas permiten retirar dinero en efectivo utilizando el cupo disponible. Sin embargo, esta operación puede generar intereses y cargos adicionales. Antes de utilizar esta alternativa, debemos consultar cuánto cuesta el avance y desde qué momento comienzan a contabilizarse los intereses.
Seguros y otros cobros: dependiendo del producto y de sus condiciones, pueden existir seguros, asistencias u otros servicios asociados. Es importante identificar cuáles son obligatorios, cuáles son opcionales y cuánto representan mensualmente.
En este punto, conviene recordar que una tarjeta sin cuota de manejo no necesariamente está libre de todos los costos. Como usuarios, debemos mirar el conjunto de condiciones y no quedarnos solamente con el beneficio que aparece en primer plano.
Ventajas de pedir una tarjeta de crédito en línea
La posibilidad de realizar una solicitud desde el celular o el computador facilita el acceso a los productos financieros. Ya no es indispensable organizar un desplazamiento, hacer filas o ajustar toda la agenda para iniciar un trámite.
Las tarjetas de crédito en línea permiten adelantar el proceso mediante canales digitales y consultar las características del producto antes de tomar una decisión. Esto resulta especialmente útil cuando necesitamos administrar nuestro tiempo entre el trabajo, la familia y las responsabilidades cotidianas.
Entre sus principales ventajas se encuentran:
- Menos desplazamientos: podemos iniciar la solicitud desde cualquier lugar con conexión a internet.
- Acceso digital: permite consultar información y gestionar el producto mediante canales electrónicos.
- Disponibilidad para compras digitales: una tarjeta virtual facilita realizar pagos por internet, según las condiciones de uso.
- Comodidad en establecimientos físicos: algunas tarjetas digitales pueden agregarse a billeteras electrónicas compatibles para pagar acercando el celular o el reloj inteligente al datáfono.
Banco Finandina presenta alternativas digitales Visa que pueden administrarse desde el celular y utilizarse mediante Google Wallet en dispositivos Android compatibles. También informa que sus tarjetas digitales permiten elegir la fecha de facturación, de acuerdo con las condiciones del producto.
Esta posibilidad puede resultar conveniente durante la temporada de compras de fin de año, cuando aumentan los gastos en regalos, ropa, tecnología, viajes y reuniones familiares. Sin embargo, tener una tarjeta disponible inmediatamente en el celular no significa que debamos utilizar todo el cupo. La facilidad de compra debe ir acompañada de planificación.
Checklist antes de solicitar una tarjeta de crédito
Antes de completar una solicitud, vale la pena detenernos unos minutos y revisar algunos puntos. Una decisión financiera responsable comienza por conocer nuestras necesidades y, sobre todo, cuánto podemos pagar.
1. Comparar la tasa efectiva anual. No debemos elegir una tarjeta únicamente porque no cobra cuota de manejo. Revisemos la tasa de interés aplicable a las compras, los avances y las diferentes operaciones. Si la información no aparece claramente, podemos solicitarla antes de continuar.
2. Revisar el cupo disponible. El cupo es el monto máximo de crédito autorizado. No necesariamente necesitamos uno elevado. Lo recomendable es contar con una cantidad que corresponda a nuestros ingresos y necesidades reales, evitando asumir compromisos que después puedan afectar el presupuesto familiar.
3. Calcular nuestra capacidad de pago. Antes de solicitarla, debemos identificar cuánto dinero recibimos mensualmente, cuáles son nuestros gastos fijos y qué otras obligaciones tenemos. La cuota que adquiramos debe poder pagarse sin comprometer necesidades básicas como alimentación, vivienda, transporte y servicios públicos.
4. Confirmar las condiciones para no pagar cuota de manejo. Este punto merece especial atención. En la oferta publicada por Banco Finandina, algunas tarjetas requieren realizar un número mínimo de transacciones mensuales para obtener la exoneración, mientras que otras no tienen esa exigencia. Por ejemplo, la Visa Oro Digital contempla más de dos transacciones y la Casatoro Digital más de una. También aparecen productos sin mínimo de compras mensuales. Debemos verificar las condiciones específicas de la tarjeta que nos interesa.
5. Leer los términos antes de aceptar. Revisemos fechas de facturación y pago, cargos adicionales, seguros, condiciones de uso y consecuencias de los retrasos. No debemos aceptar un producto sin entender las obligaciones que estamos adquiriendo.
Compras de fin de año: cómo utilizar la tarjeta responsablemente
La temporada de fin de año suele venir acompañada de gastos adicionales. En la Costa Caribe, las celebraciones, los viajes, los encuentros familiares y las compras navideñas pueden aumentar considerablemente las obligaciones del hogar.
Por eso, debemos utilizar la tarjeta como una herramienta de organización financiera y no como una extensión de nuestros ingresos. Antes de comprar, preguntémonos si realmente necesitamos el producto, si podemos pagarlo y si las cuotas se ajustan a nuestro presupuesto.
También es recomendable evitar acumular compras pequeñas sin llevar un registro, pagar oportunamente y procurar no utilizar todo el cupo disponible. Si tenemos la posibilidad de pagar una compra sin financiarla durante varios meses, debemos evaluar esa alternativa para reducir los intereses.
En definitiva, elegir una tarjeta de crédito sin cuota de manejo y solicitarla en línea puede facilitar nuestra vida financiera, siempre que conozcamos sus condiciones. Más allá de la comodidad o los beneficios, la mejor decisión será aquella que se ajuste a nuestra capacidad de pago y nos permita disfrutar de nuestras compras sin convertirlas en una preocupación para los meses siguientes.